In un fondo pensione, il Profilo Life Cycle è una strategia di gestione degli investimenti che prevede la riallocazione automatica della posizione dell’aderente al comparto, o alla combinazione di comparti, in funzione dell’età anagrafica dello stesso, al fine di ottimizzare il rapporto rischio-rendimento.
In questo articolo spiegheremo innanzitutto in cosa consiste il Profilo Life Cycle, in che modo viene implementato nell’arco della vita lavorativa dell’iscritto e qual è il suo legame con l'orizzonte temporale di riferimento.
Passeremo poi all’analisi dettagliata del funzionamento del Profilo Life Cycle di Fondoposte, in vigore dal 1° ottobre 2025: vedremo uno per uno tutti i passaggi di questa strategia di investimento e scopriremo quali sono gli obiettivi perseguiti in ogni fase.
Scopriremo, inoltre, qual è il legame tra adesione automatica e Profilo Life Cycle alla luce delle novità introdotte dalla Legge di Bilancio 2026 e operative dal 1° luglio 2026.
Infine, analizzeremo i tre fondamentali vantaggi legati alla scelta di questo Profilo.
In questa pagina
Cos'è il Profilo Life Cycle?
Il principio su cui si fonda la strategia Life Cycle è tanto semplice quanto efficace: una graduale riduzione dell’esposizione al rischio finanziario all’aumentare dell’età dell’aderente.
Secondo questo principio, quando l'iscritto è giovane e la pensione è lontana, può “permettersi” di investire in comparti dal profilo più dinamico (maggior esposizione alla componente azionaria), con l’obiettivo di conseguire rendimenti attesi più elevati a fronte di una maggiore volatilità nel breve periodo, perché ha davanti a sé un orizzonte temporale più esteso per recuperare eventuali fasi di turbolenza dei mercati finanziari. Man mano che si avvicina all'età pensionabile, invece, diventa fondamentale proteggere il capitale accumulato, riducendo gradualmente l'esposizione ai rischi di mercato.
Il Profilo Life Cycle di Fondoposte rappresenta una soluzione "chiavi in mano" pensata per chi desidera costruire la propria pensione integrativa in modo graduale. Scegliendo il Life Cycle, il Fondo si occupa automaticamente di spostare i risparmi tra i comparti disponibili (Crescita, Bilanciato e Monetario) seguendo una traiettoria predefinita che bilancia opportunità di rendimento e gestione del rischio, senza richiedere alcuna azione da parte dell’aderente.
Il Life Cycle offre dunque una strategia di investimento professionale e flessibile che si evolve in modo automatico, adattandosi alle fasi della vita del lavoratore.
Anche se il Profilo è gestito automaticamente, tuttavia, è sempre importante che l’aderente segua con consapevolezza l’evoluzione della propria posizione per eventualmente adattarla alle proprie esigenze personali e al proprio profilo di rischio.
Come funziona il Piano Life Cycle di Fondoposte?
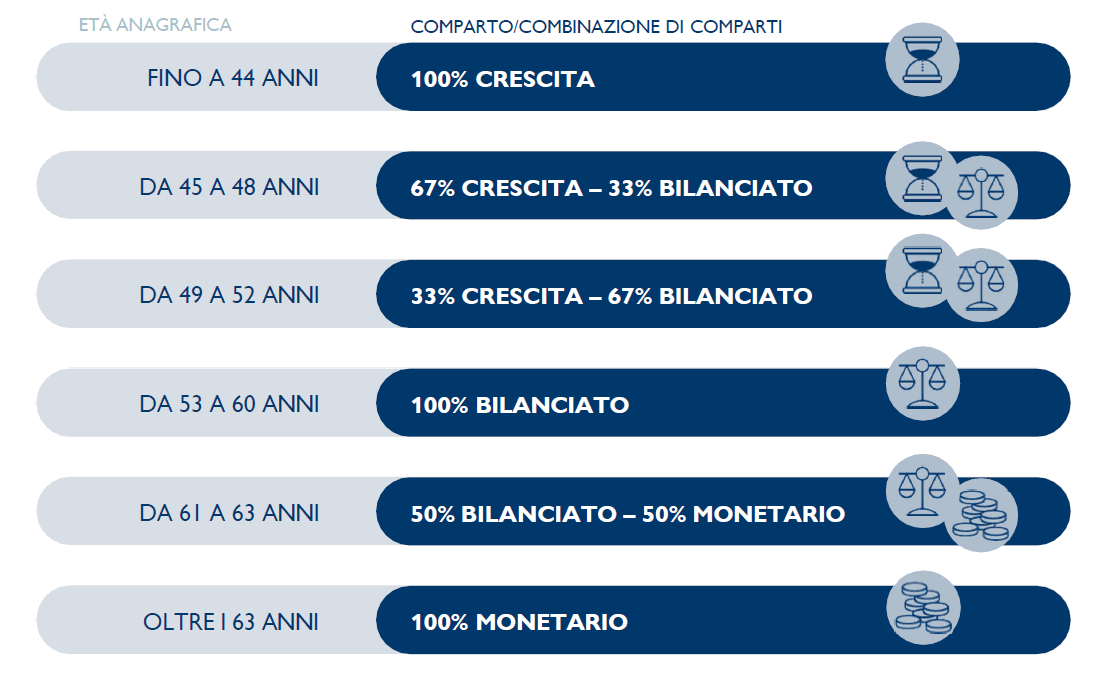
Il meccanismo del Life Cycle di Fondoposte si articola in sei fasi distinte. Ciascuna fase è caratterizzata da una specifica allocazione dei contributi tra i comparti disponibili, da una strategia inizialmente orientata alla crescita a una sempre più conservativa, in accordo con l'evoluzione delle esigenze previdenziali dell'aderente e in linea con la normativa di settore.
Fase 1 - Fino a 44 anni: 100% Crescita
Nella prima fase della vita lavorativa, quando la pensione può sembrare ancora molto lontana, la posizione e i contributi futuri vengono investiti nel comparto Crescita con l’obiettivo di cogliere, nel lungo periodo, le maggiori opportunità di rendimento offerte da una più elevata esposizione ai mercati azionari.
Questa scelta è supportata da una solida logica finanziaria: disponendo di un orizzonte temporale lungo (tipicamente superiore ai 20 anni), l'aderente ha la possibilità di sfruttare i rendimenti offerti dai mercati azionari e superare le eventuali fasi di turbolenza di breve periodo.
Il comparto Crescita, infatti, investendo prevalentemente in strumenti di natura azionaria, ricerca rendimenti più elevati nel lungo periodo nella consapevolezza che il valore dell’investimento può subire oscillazioni nel breve periodo.
Fase 2 - Da 45 a 48 anni: 67% Crescita e 33% Bilanciato
In questa fase, il Life Cycle prevede una graduale transizione verso una maggiore prudenza.
Infatti, il 33% del capitale viene spostato sul comparto Bilanciato, che presenta una composizione a prevalenza obbligazionaria, mentre il 67% resta nel comparto Crescita.
Questa prima riallocazione segna l'inizio di un percorso di progressiva riduzione del rischio, pur continuando a sfruttare le opportunità di crescita. La logica è la seguente: l'aderente ha ancora circa 20 anni prima della pensione, un orizzonte ancora lungo ma dove è opportuno iniziare ad avviare una progressiva riduzione del rischio.
Fase 3 - Da 49 a 52 anni: 33% Crescita e 67% Bilanciato
Il processo di transizione del Life Cycle continua con un'ulteriore riduzione dell'esposizione al rischio: le proporzioni si invertono rispetto alla fase precedente, con un terzo del capitale che rimane investito nel comparto Crescita e due terzi che vengono spostati sul Bilanciato.
Questa progressione riflette il fatto che l'aderente si sta avvicinando ulteriormente al pensionamento. In questo periodo, diventa prioritario ridurre ancora di più la volatilità rispetto alla ricerca di rendimenti potenzialmente più elevati.
Mantenere comunque un 33% nel comparto Crescita consente di continuare a beneficiare delle opportunità offerte dai mercati, pur non cristallizzando eccessivamente la posizione in strumenti troppo conservativi.
In questa fase, la diversificazione è fondamentale: il mix tra Crescita e Bilanciato garantisce che il patrimonio previdenziale sia ampiamente diversificato, distribuito su una vasta gamma di strumenti finanziari.
Fase 4 - Da 53 a 60 anni: 100% Bilanciato
Entrando nell’ultima parte della vita lavorativa, il Life Cycle sposta l'investimento sul comparto Bilanciato.
A questo punto iniziano a diventare sempre più importanti la stabilità dei rendimenti e il mix equilibrato del proprio patrimonio tra investimenti azionari e obbligazionari.
Questa strategia è infatti caratterizzata da una esposizione al rischio moderata ed è incentrata prevalentemente su strumenti obbligazionari, ma mantiene una componente azionaria che permette al capitale di continuare a crescere, sia pure con maggiore gradualità, con un orizzonte temporale pluriennale.
Fase 5 - Da 61 a 63 anni: 50% Bilanciato e 50% Monetario
Negli ultimi anni prima del pensionamento, la strategia del Profilo Life Cycle diventa decisamente conservativa.
Metà del capitale viene allocata sul comparto Monetario, che investe in strumenti obbligazionari a breve termine, mentre l'altra metà rimane sul Bilanciato. Questa ripartizione riflette la vicinanza del momento in cui l'iscritto dovrà iniziare a utilizzare concretamente i propri risparmi previdenziali:
- il comparto Monetario ha l’obiettivo di contenere i rischi di mercato, mantenendo una quota del patrimonio in strumenti con elevata liquidabilità. In una fase prossima al pensionamento, ciò contribuisce a limitare l'impatto di eventuali correzioni dei mercati sul capitale progressivamente accumulato;
- la parte ancora investita nel Bilanciato continua comunque a lavorare, con l’obiettivo di generare un ultimo incremento di rendimento, ma con un'esposizione al rischio ormai fortemente mitigata.
Questo approccio bilancia la necessità di protezione con l'opportunità di ottimizzare gli ultimi anni di accumulo.
Fase 6 - Oltre i 63 anni: 100% Monetario
Una volta superati i 63 anni, quando si arriva in prossimità del pensionamento, il Life Cycle completa la transizione spostando tutto il montante sul comparto Monetario.
A questo punto della vita lavorativa, l'obiettivo primario non è più la crescita del patrimonio, ma la sua protezione in vista del pensionamento.
Il comparto Monetario investe esclusivamente in titoli obbligazionari di breve durata, caratterizzati da una bassa rischiosità e una elevata liquidità, con l'obiettivo di preservare con elevata probabilità il capitale accumulato. Questa scelta è coerente con le esigenze di chi è prossimo al pensionamento, e ha bisogno di stabilità del montante da destinare all'integrazione della pensione pubblica.
Di seguito riportiamo una tabella riepilogativa delle sei fasi del Profilo Life Cycle appena descritte.
Profilo Life Cycle e adesione automatica: cosa cambia?
Dal 1° luglio 2026, la normativa ha introdotto una svolta basata su tre cambiamenti fondamentali:
- Ingresso automatico nel Fondo: i lavoratori di prima assunzione del Gruppo Poste Italiane vengono iscritti automaticamente a Fondoposte. Lo stesso meccanismo si applica a chi cambia lavoro e già destina il TFR alla previdenza complementare. L’iscrizione avviene senza alcun adempimento a carico del lavoratore, che mantiene comunque 60 giorni per comunicare al datore di lavoro un’eventuale scelta diversa.
- Contribuzione completa: con la nuova adesione automatica non confluisce più nel Fondo il solo TFR, ma si attivano contestualmente il contributo a carico del lavoratore (pari all'1% della retribuzione utile ai fini del calcolo del TFR ) e il contributo aggiuntivo del datore di lavoro (pari al 2,5% della stessa retribuzione da settembre 2026);
- Gestione dinamica degli investimenti: i flussi delle adesioni automatiche non vengono più indirizzati verso la linea garantita, ma verso il Profilo Life Cycle. La COVIP ne ha fissato i criteri minimi con la Deliberazione del 23 giugno 2026, prevedendo investimenti più dinamici all'inizio della carriera e progressivamente più prudenti con l'avvicinarsi della pensione.
Resta comunque garantita la piena libertà di scelta: l'aderente automatico che preferisce una gestione finanziaria differente può richiedere in qualsiasi momento il passaggio (switch) a un altro comparto di investimento.
Perché scegliere il Profilo Life Cycle? I 3 vantaggi principali
Chiudiamo con i tre vantaggi fondamentali che rendono il Profilo Life Cycle di Fondoposte una soluzione ideale per una previdenza complementare efficace e senza complicazioni.
1. Gestione automatica della riallocazione
Il primo e forse più apprezzabile vantaggio del Profilo Life Cycle è il suo automatismo. Una volta scelto questo Profilo, sarà Fondoposte a occuparsi di tutto, ribilanciando automaticamente gli investimenti secondo lo schema appena descritto. Il patrimonio previdenziale viene gestito in modo professionale e continuativo, adattandosi al passare degli anni e all'evoluzione delle esigenze, senza che l'aderente debba ricordare scadenze, compilare moduli o aggiornare periodicamente le proprie scelte.
Come già accennato, è una gestione "chiavi in mano" che consente che il piano previdenziale sia sempre allineato con l’età anagrafica dell’aderente.
2. Riduzione progressiva del rischio
Il secondo grande vantaggio del Life Cycle è l'implementazione automatica di una strategia finanziaria prudente e razionale, attraverso la riduzione graduale dell'esposizione al rischio con l'avvicinarsi dell'età pensionabile.
La gradualità è fondamentale poiché evita i rischi di un approccio troppo aggressivo nelle fasi finali (quando non c'è tempo per recuperare eventuali perdite) e quelli di una strategia eccessivamente conservativa nelle fasi iniziali.
3. Ottimizzazione dell’investimento
Il terzo vantaggio significativo del Profilo Life Cycle è l’ottimizzazione dell’investimento, assicurando che le risorse siano destinate al comparto, o alla combinazione di comparti, più coerente con la fascia di età dell’aderente.
Investendo il 100% nel comparto Crescita fino a 44 anni, il Life Cycle sfrutta appieno il lungo orizzonte temporale tipico dei lavoratori più giovani, permettendo al capitale di beneficiare dei rendimenti storicamente superiori offerti dagli investimenti azionari.
Questo approccio è cruciale perché è proprio nelle prime fasi che si costruisce una parte importante del montante finale. Il Profilo Life Cycle, quindi, evita l'errore comune di essere troppo prudenti in giovane età e, allo stesso tempo, prevede una riduzione graduale del rischio man mano che l'orizzonte temporale si accorcia. Questo equilibrio dinamico tra ricerca di rendimento e protezione del capitale rappresenta l'essenza di una pianificazione previdenziale efficace ed efficiente, implementata in modo completamente automatico.
Come scegliere il Profilo Life Cycle
Possono scegliere il Life Cycle sia i lavoratori non ancora aderenti a Fondoposte, che chi già è iscritto. Vediamo più nel dettaglio.
Non aderenti e aderenti automatici
Al momento dell’iscrizione, la posizione viene investita di default nel Profilo Life Cycle. È possibile modificare l’opzione di investimento a prescindere dal periodo minimo di permanenza di 12 mesi e senza alcun costo aggiuntivo.
Già aderenti
Anche chi ha già aderito al Fondo ha la possibilità di passare al Life Cycle; per farlo è sufficiente:
- Accedere all’Area Riservata con SPID, CIE oppure con codice fiscale e password (in caso di smarrimento delle credenziali, è possibile consultare la guida dedicata)
- Entrare nella sezione “Investimento”
- Selezionare il Profilo Life Cycle
Attenzione: nel caso in cui la richiesta venga effettuata entro il 20 del mese, il cambio sarà effettivo con la valorizzazione del mese in corso. Se invece la richiesta viene presentata oltre tale scadenza, il cambio avrà la valorizzazione del mese successivo.
Nel caso in cui l’aderente non scelga il Profilo Life Cycle, la posizione e i contributi futuri resteranno investiti sul comparto attualmente scelto.
Sarà sempre possibile decidere di attivare il Profilo Life Cycle in un momento successivo, senza alcun costo.
Conclusioni
Il Profilo Life Cycle di Fondoposte rappresenta una soluzione efficace e funzionale per gestire il proprio futuro previdenziale con un approccio professionale e automatico.
In un contesto in cui la pensione pubblica offre coperture sempre meno generose, diventa indispensabile costruire un'integrazione solida attraverso la previdenza complementare.
Per questo motivo, scegliere una strategia di investimento adeguata è fondamentale per raggiungere i propri obiettivi previdenziali in modo più sereno e razionale. L’offerta di Fondoposte, arricchita ora con il Profilo Life Cycle, va esattamente in questa direzione, permettendo ai propri aderenti di scegliere la soluzione più adatta alle proprie esigenze.
Per ulteriori informazioni e i dettagli operativi sul funzionamento del Profilo Life Cycle, si invita a consultare il Regolamento Multicomparto.
Messaggio promozionale riguardante forme pensionistiche complementari - prima dell’adesione leggere la Parte I ‘Le informazioni chiave per l’aderente’ e l’Appendice ‘Informativa sulla sostenibilità’, della Nota informativa.